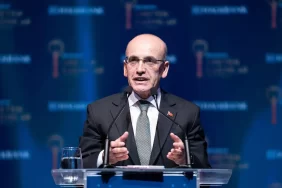
Merkez Bankası Başkanı Fatih Karahan, yılın ikinci enflasyon raporu toplantısında 2024 yıl sonu enflasyon tahminini yüzde 36’dan 2 puan artışla yüzde 38’e güncellendiğini açıkladı.
Türkiye Cumhuriyet Merkez Bankası (TCMB), 2024 sonu enflasyon beklentisini yukarı yönde revize etti.
Başkan Karahan, “Enflasyon Raporu 2024-I” sunumunda 2024 yılı sonunda enflasyonun yüzde 38,00 olacağını belirtti. Gelecek yıl sonunda ise enflasyonun yüzde 14,00 seviyesine gerileyeceğini öngördü. Bir önceki enflasyon beklentisi bu yıl sonu için yüzde 36,0, gelecek yıl sonu için yüzde 14,0, 2026 yıl sonu için yüzde 9,0 seviyesindeydi.
Karahan, orta vadede enflasyonun yüzde 5 hedefine yakınsayarak istikrar kazanacağının tahmin edildiğini vurguladı.
Başkan Karahan’ın sunumundan bazı detaylar:
Karahan, Merkez Bankası’nın temel amacının fiyat istikrarını sağlamak ve sürdürmek olduğunu belirtti. Bu amaçla, 2023 yılı haziran ayından itibaren güçlü bir parasal sıkılaşma uyguladıklarını ifade etti.
Enflasyonun hedeflerle uyumlu seviyelere gerileyene kadar sıkı para politikası duruşunu koruyacaklarını vurgulayan Karahan, enflasyondaki kalıcı bir bozulmaya izin vermeyeceklerini belirtti.
Karahan, sunumunda küresel ve yurt içi makroekonomik görünümü, para politikası duruşunu ve enflasyon tahminlerini ele aldı. Ayrıca, raporda yer alan hizmet enflasyonu, beklentiler ve TL mevduatlar gibi konulara ilişkin kutu çalışmalarına da dikkat çekti.
Küresel finansal koşulların büyümeyi baskılamaya devam ettiğini belirten Karahan, jeopolitik gelişmelerin ve sıkı para politikalarının küresel iktisadi faaliyet üzerindeki riskleri artırdığını ifade etti.
Karahan, küresel büyüme görünümü ve kompozisyonu, jeopolitik riskler, finansal koşullar ile arz yönlü faktörlerin emtia fiyatları üzerinde belirleyici olduğunu aktardı. Özellikle Çin’in büyümesi ile uyumlu bir seyir izleyen bazı endüstriyel emtia fiyatlarındaki artışlara dikkat çekti.
Karahan, gelişmiş ülkelerde enflasyonun hedeflerin üzerinde seyrettiğini, gelişmekte olan ekonomilerde ise manşet enflasyonun bazı ülkelerde hedeflere yakın düzeylere gerilediğini, ancak diğerlerinde hedefin belirgin şekilde üzerinde kaldığını belirtti.
Son dönemde Türkiye’de iç talepteki dirençli seyrin devam ettiğini ifade eden Karahan, perakende satış, ticaret satış hacmi endeksleri ve kartla yapılan harcamaların tüketimde ivmelenmeye işaret ettiğini aktardı.
Bayram tatili bir miktar belirsizlik oluşturmakla birlikte, ikinci çeyreğe ilişkin öncü göstergeler, iç talepte ilk çeyreğe kıyasla daha ılımlı bir görünüm ima etmektedir. Nisan ayında kartla yapılan harcamaların reel bazda zayıflaması ve imalat sanayi firmalarının geleceğe yönelik yurt içi sipariş beklentilerindeki çeyreklik bazda gerileme bu görünümü desteklemektedir. Aynı şekilde, nisan ayında yapılan firma görüşmeleri de bu eğilimi doğrulamaktadır. Ancak, tüketim malları ithalatındaki artış bu görünümden ayrışmıştır. TCMB, parasal sıkılaştırmanın iç talebe etkilerini çeşitli göstergeler üzerinden yakından izlemektedir.
İç talebe ilişkin bu görünüme kıyasla, yurt içi üretim daha ılımlı bir seyir izlemektedir. Sanayi üretimi, şubat ayı itibarıyla çeyreklik bazda artış kaydederken, yüksek oynaklık sergileyen sektörler dışlandığında, artışın daha sınırlı olduğu görülmektedir. Mart ayı itibarıyla açıklanan Hizmet Üretim Endeksi ise ilk çeyrekte nispeten yatay seyretmiştir. Söz konusu endeksin hizmet tüketimi ve katma değeri ile ilişkisini inceleyen kutu çalışması da bu durumu vurgulamaktadır.
İlk çeyrekte artış gösteren PMI verileri, nisan ayı itibarıyla ikinci çeyrekte üretimde ılımlı bir zayıflama ima etmektedir. Kapasite kullanım oranı ise yılın ilk çeyreğindeki ılımlı düşüşün ardından, nisan ayı itibarıyla tarihsel ortalamalarının sınırlı miktar üzerindeki seyrini sürdürmüştür.
İç talep ve üretime ilişkin görünüm, toplam talep koşullarının enflasyonist bir düzeyde seyrettiğine işaret etmektedir. TCMB, sekiz farklı çıktı açığı göstergesini takip ederek çıktı açığı tahminlerini belirlemektedir. Bu göstergelerin ortalaması çerçevesinde çıktı açığı tahminindeki yükseliş, dezenflasyon sürecinin bir bileşeni olarak sıkı para politikasının etkisini göstermektedir.
2023 yılının son çeyreğine ilişkin veriler, iç talepteki azalışın net ihracatın negatif katkısının azalmasına yol açtığını göstermektedir. 2024 yılının ilk çeyreğine gelindiğinde ise iç talepteki dirençli seyrin sürdüğü gözlemlenmektedir. Perakende satış, ticaret satış hacmi endeksleri ve kartla yapılan harcamalar, ilk çeyrekte tüketimde ivmelenmeye işaret etmektedir.
Karahan, geçen yıl haziran ayında başlatılan güçlü parasal sıkılaştırma süreciyle dezenflasyonu hızla sağlamak, enflasyon beklentilerini belirli bir seviyeye sabitlemek ve fiyatlama davranışlarındaki bozulmayı kontrol altına almak için harekete geçtiklerini belirtti.
Bu çerçevede politika faizini yüzde 8,5’ten yüzde 50’ye çıkardıklarını hatırlatan Karahan, Mart ayında ise teknik bir düzenleme olarak faiz koridorunu genişlettiklerini ifade etti.
Ayrıca, ekonomik birimlerin beklentilerindeki ayrışmayı ve olası oynaklıkları azaltmak için parasal aktarımın etkinliğini artırmaya yönelik makroihtiyati politikaları devam ettirdiklerini belirten Karahan, iç talepteki dengelenmeyi desteklemek amacıyla Türk lirası ticari ve ihtiyaç kredisi büyüme sınırlarını yüzde 2’ye düşürdüklerini, ayrıca kredi büyümesine dayalı zorunlu karşılık uygulaması getirip, menkul kıymet tesisini kaldırdıklarını ve kredi kartı azami faiz oranlarını artırdıklarını söyledi.
Karahan, parasal aktarım mekanizmasını güçlendirmek ve Türk lirası mevduatın payını artırmak amacıyla Türk lirası zorunlu karşılıklara faiz ödemelerine başladıklarını ve TL mevduat payı artış hedeflerini güncellediklerini belirtti. Ayrıca, piyasa mekanizmalarının işlevselliğini artırmak ve makro finansal istikrarı güçlendirmek için menkul kıymet tesis uygulamasını tamamen sonlandırdıklarını ifade etti.
Parasal sıkılaştırmanın finansal piyasalara hızlı ve güçlü bir şekilde yansıdığını belirten Karahan, Mart ayındaki faiz artışı ve makroihtiyati düzenlemeler sonrasında ticari kredi faizinin yaklaşık 14 puan, tüketici kredi faizinin 18 puan ve mevduat faizinin 15 puan arttığını dile getirdi.
Karahan, Türk lirası mevduat faizlerinin seviyesinin TL mevduat payını artırdığını ve yabancı para mevduattan Türk lirası mevduata geçişin hızlandığını vurguladı.
Geçici likidite fazlasını depo alım işlemleriyle sterilize ettiklerini belirten Karahan, parasal sıkılaştırma politikalarıyla likiditeyi 1 trilyon TL’nin üzerinde çektiklerini ifade etti.
Karahan, aylık enflasyonun ana eğiliminin belirgin bir şekilde düşeceğini ve dezenflasyon dönemine girileceğini belirtti. Para politikasındaki sıkı duruşun devam edeceğini ve enflasyon beklentilerinin öngörülen aralığa yakınsaması durumunda sıkılaşmanın devam edeceğini ifade etti.