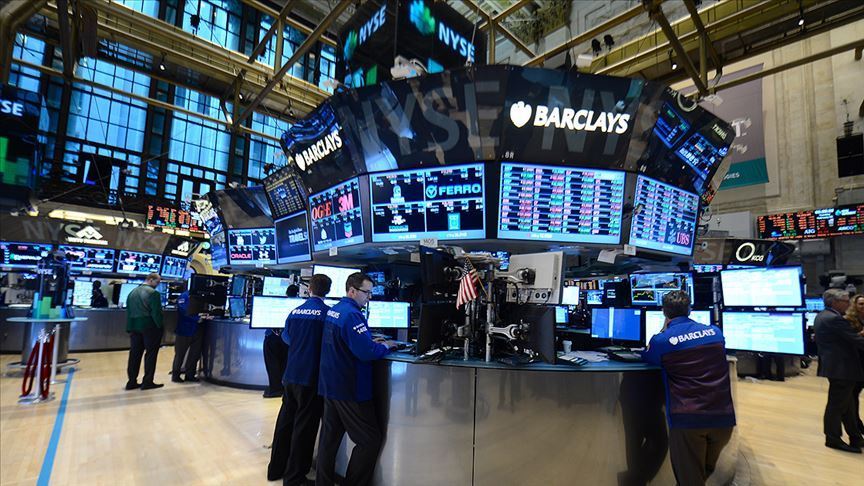
Küresel piyasalarda, ABD Merkez Bankası (Fed) Başkanı Jerome Powell’ın gelecek toplantılarda daha yumuşak adımlar atılabileceği mesajının akabinde pozitif bir seyir izlenirken, bugün gözler ABD’de büyüme başta olmak üzere yoğun veri gündemine çevrildi.
Son 41 yılın zirvesine çıkan enflasyonla beraber şahin tutumu ile dikkati çeken Fed, dün de politika faizini 75 baz puan artırarak yüzde 2,25-2,50 aralığına çıkarttı.
Fed tarafından yapılan açıklamada, son harcama ve üretim göstergelerinin yumuşadığı ifade edilerek, bununla beraber son aylarda istihdam kazanımlarının güçlü olduğu ve işsizlik oranının düşük kaldığı aktarıldı.
Fed Başkanı Powell, toplantı sonrası yaptığı açıklamalarda ABD ekonomisinin şimdilik resesyonda olduğunu düşünmediğini ifade ederek, faiz artışlarının bir noktada yavaşlaması gerektiğini ancak bu duruma gelecek veriler ışığında karar vereceklerini dile getirdi.
İş gücü piyasasının aşırı derecede sıkı ve enflasyonun çok yüksek olduğuna değinen Powell, “Tüketici harcamalarındaki artış, kısmen düşük harcanabilir reel gelir ve daha sıkı finansal koşullar nedeniyle önemli ölçüde yavaşladı.” şeklinde konuştu.
Powell, bazı emtia fiyatlarında son dönemde yaşanan düşüşe karşın ham petrol ve diğer emtia fiyatlarında Ukrayna’daki savaştan kaynaklanan artışın benzin ve gıda fiyatlarını artırarak enflasyon üzerinde yukarı yönlü ek baskı yarattığını ifade etti.
Para piyasalarında Powell’ın açıklamalarının akabinde Eylül toplantısı için yüzde 66 ihtimalle 25 baz puan faiz artışı yapılacağı öngörülmeye başlarken, senenin kalan toplantıları için de faiz artışlarının 25 baz puan şeklinde yapılacağı tahminleri öne çıkıyor.
Tahvil piyasalarında ise ABD’nin 10 senelik tahvil faizi ile 3 aylık hazine bonosu arasındaki fark dün 30 baz puana kadar gerilemesinin akabinde yeniden yükselerek 42 baz puana çıkarken, getiri eğrisinin terse dönmüş olarak fiyatlanmayı sürdürüyor.
ABD ekonomisinde resesyona yönelik işaretlerin takibi devam ederken, bugün açıklanacak ikinci çeyreğe yönelik Gayrisafi Yurt İçi Hasıla (GSYH) öncü verileri piyasalarda oynaklığı artırabilir.
Diğer yandan, ülkede devam eden bilanço sezonunda şirket ve sektör bazlı ayrışmalar öne çıkmaya devam ederken, Facebook, Instagram ve WhatsApp’ın sahibi Meta’nın bu senenin ikinci çeyreğinde elde ettiği gelir, geçen senenin aynı dönemine göre yüzde 1 azalarak ilk kez düşüş gösterdi.
Bugün piyasalar açılmadan önce Pfizer, piyasalar kapandıktan sonra Apple, Amazon ve Intel’in açıklayacakları bilançoların piyasaların yönü üzerinde etkili olması öngörülüyor.
Dolar endeksi Fed’in kararları sonrası dün yüzde 0,7 düşerek 106,4’e inerken, altının ons fiyatı yüzde 1 artışla 1.734 dolara, Brent petrolün varil fiyatı ise yüzde 2,6 yükselişle 102,4 dolara ulaştı.
Söz konusu gelişmelerle birlikte dün New York borsasında S&P 500 endeksi yüzde 2,62, Dow Jones endeksi yüzde 1,37 ve Nasdaq endeksi yüzde 4,06 değer kazandı. ABD’de endeks vadeli işlem kontratları yeni güne ise düşüşle başladı.
Avrupa’da enerji arz probleminin bölgenin ekonomik aktivitesine zarar verebileceği endişesi artarken, Rusya’dan olumsuz haber akışı da devam ediyor.
Avrupa’da doğal gaz fiyatı megavatsaat başına 223,85 avroyla rekor düzeye ulaşırken, Avrupa Birliği üyesi ülkeler, Rusya’dan akışın kesintiye uğraması ihtimalini dikkate alarak doğal gaz tüketimini yüzde 15 düşürmekte uzlaştı.
Dün, Almanya’da DAX 30 endeksi yüzde 0,53, İngiltere’de FTSE 100 endeksi yüzde 0,57, Fransa’da CAC 40 endeksi yüzde 0,75 ve İtalya’da FTSE MIB 30 endeksi yüzde 1,52 değer kazandı. Avrupa’da endeks vadeli işlem kontratları yeni güne ise gerileyişle başladı.
Asya’da pay piyasaları Fed’in politika kararları sonrasında alış ağırlıklı bir seyir takip ederken, bugün ABD’de açıklanacak önemli makroekonomik veriler ve teknoloji şirketlerinin bilançoları öncesi yükselen belirsizlikler yükseliş eğilimini sınırlıyor.
Bu gelişmelerle, kapanışa yakın Japonya’da Nikkei 225 endeksi yüzde 0,2, Çin’de Şanghay bileşik endeksi yüzde 0,6 ve Güney Kore’de Kospi endeksi yüzde 0,7 artarken, Hong Kong’da Hang Seng endeksi ise yüzde 0,3 düştü.
Yurt içinde, dün alış ağırlıklı bir seyir takip eden Borsa İstanbul’da BIST 100 endeksi, günü yüzde 0,28 yükselişle 2.544,12 puandan tamamlarken, bugün gözler Türkiye Cumhuriyet Merkez Bankası’nın açıklayacağı Enflasyon Raporu’na çevrildi.
Dolar/TL dün yüzde 0,15 yükselişle 17,8868’den kapanmasının ardından bugün bankalararası piyasanın açılışında 17,8820 düzeyinde işlem görüyor.
Analistler, bugün yurt içinde ayrıyeten ekonomik güven endeksi ile haftalık para ve banka istatistikleri, yurt dışında ise İngiltere’de konut fiyat endeksi, Almanya’da enflasyon ve ABD’de büyüme verilerinin takip edileceğini ifade ederek, teknik açıdan BIST 100 endeksinde 2.550 ve 2.570 seviyelerinin direnç, 2.480 puanın destek konumunda olduğunu bildirdi.
Piyasalarda bugün takip edilecek veriler şu şekilde:
09.00 İngiltere, temmuz ayı konut fiyat endeksi
10.00 Türkiye, haziran ayı ekonomik güven endeksi
10.30 Türkiye, TCMB Enflasyon Raporu
12.00 Avro Bölgesi, temmuz ayı tüketici güven endeksi
14.30 Türkiye, haftalık para ve banka istatistikleri
15.00 Almanya, temmuz ayı TÜFE
15.30 ABD, haftalık işsizlik başvuruları
15.30 ABD, 2. çeyrek GSYH